
Pernah nggak sih kamu ngerasa was-was pas bayar premi asuransi? Kayak ada suara kecil di kepala yang nanya, "Gimana ya kalau tiba-tiba perusahaan asuransi gue gulung tikar pas gue lagi butuh-butuhnya klaim?" Nah, tenang dulu, kawan. Otoritas Jasa Keuangan (OJK) lagi ngebut nih nyiapin "jaket pelampung" raksasa buat kita semua lewat yang namanya Program Penjaminan Polis (PPP). Program ini rencananya bakal mulai beroperasi paling lambat Januari 2028.
Tapi, ada aturan main baru yang cukup bikin geger industri. Kabarnya, nggak semua perusahaan asuransi bisa ikut program ini. Ibarat mau masuk ke klub eksklusif, kalau bajunya kusut atau "sakit", ya maaf banget, nggak boleh masuk. Penasaran kenapa OJK sampai harus bikin aturan "pilih-pilih" kayak gini? Yuk, kita bedah pakai bahasa tongkrongan biar nggak pusing!
Analogi "Arisan Warga" dan Si Anak Nakal
Bayangin kamu lagi ikut arisan RT. Tujuannya jelas, biar kalau ada warga yang kena musibah, kita bisa patungan bantu. Nah, Program Penjaminan Polis (PPP) ini konsepnya mirip banget sama arisan itu. LPS (Lembaga Penjamin Simpanan) nanti bakal jadi "bendahara" yang jagain uang patungan tersebut. Kalau ada perusahaan asuransi yang tiba-tiba bangkrut, LPS bakal turun tangan biar nasabah nggak gigit jari.
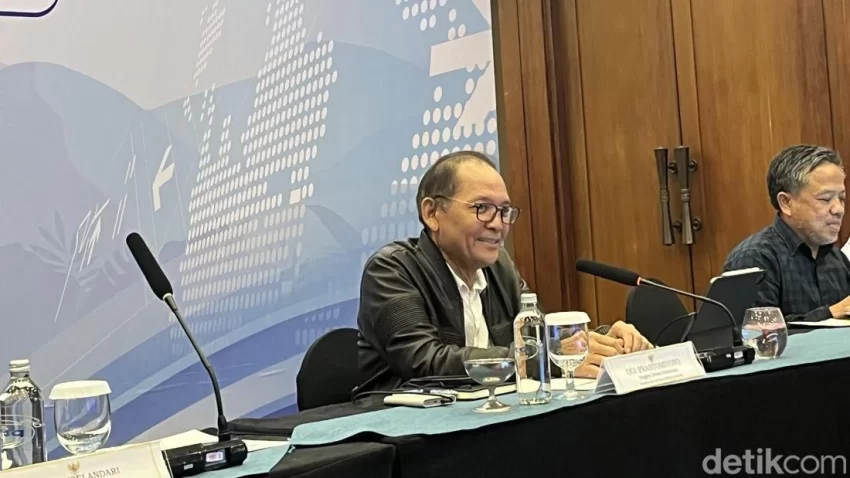
Tapi, masalahnya muncul kalau ada perusahaan asuransi yang kondisinya sudah "sakit parah" (insolvent) tapi maksa masuk ke arisan ini. Ogi Prastomiyono, Kepala Eksekutif Pengawas Perasuransian OJK, ngasih analogi yang cukup telak. Kalau perusahaan yang lagi sekarat dibolehin ikut, nanti uang iuran dari perusahaan-perusahaan yang "sehat walafiat" bakal kesedot buat nutupin utang si perusahaan yang bermasalah tadi.
Ibaratnya, kamu lagi lari maraton, eh tiba-tiba ada orang yang kakinya cedera berat malah minta digendong sama pelari lain. Kan capeknya dibagi-bagi, malah yang sehat jadi ikutan tumbang. Itulah yang disebut moral hazard. OJK pengen mastiin kalau sistem ini adil buat semua orang. Jadi, perusahaan yang mau masuk ke dalam sistem penjaminan ini harus bener-bener "fit". Kalau belum sehat? Ya, harus disembuhin dulu di luar sistem, jangan dibawa-bawa ke dalam biar nggak nularin penyakitnya ke yang lain.
Kejar Tayang: Skenario Agresif vs Santai
OJK, Kemenkeu, dan LPS sekarang lagi sibuk kayak tim produksi film yang lagi kejar tayang. Ada tiga skenario besar buat peluncuran program ini. Pertama, ada skenario "Gaspol" di triwulan II 2027. Kedua, skenario "Santai tapi Pasti" di triwulan III atau IV 2027. Dan terakhir, skenario "Sesuai Jalur" yang ngikutin amanat undang-undang, yaitu Januari 2028.
Kenapa harus buru-buru? Karena kita belajar dari sejarah. Di dunia finansial, ketidakpastian itu musuh nomor satu. Mirip kayak macet di jam pulang kerja, kalau nggak ada sistem yang ngatur, semuanya bakal semrawut. Dengan adanya PPP, nasabah jadi punya sandaran. Kalau perusahaan asuransi tiba-tiba "koma", nasabah nggak perlu panik karena sudah ada jaring pengaman dari pemerintah.
Kalau kamu pengen tahu lebih dalam soal gimana cara ngatur keuangan biar nggak cuma ngandelin asuransi, kamu bisa baca tips seru di Cara Mengatur Keuangan ala Anak Muda. Di sana kita bahas kenapa punya tabungan darurat itu lebih penting daripada gaya hidup yang cuma buat pamer di media sosial.
Siapa Saja yang "Lolos Seleksi Alam"?
Nggak semua perusahaan asuransi bisa langsung daftar jadi peserta PPP. Ada syarat "kesehatan" yang harus dipenuhi. Salah satu kriteria utamanya adalah Risk Based Capital (RBC) minimal 120%.
Apa itu RBC? Gampangnya, RBC itu kayak "cadangan energi" perusahaan. Kalau persentasenya di bawah 120%, berarti perusahaan itu dianggap kurang punya tenaga buat nanggung risiko klaim yang besar. Jadi, kalau RBC-nya masih di bawah standar, perusahaan itu nggak bisa ikut program penjaminan. Mereka harus disehatkan dulu. Ibarat atlet, kalau detak jantungnya nggak stabil, ya jangan disuruh ikut lari maraton dulu, nanti malah pingsan di tengah jalan.
Selain itu, nggak semua produk asuransi bakal dijamin. Produk-produk yang sifatnya "high risk" atau investasi murni kayak unit link, suretyship, asuransi sosial, dan asuransi kredit itu pengecualian. Kenapa? Karena produk-produk itu punya karakteristik risiko yang berbeda. Jadi, jangan salah sangka dulu ya, nggak semua polis kamu bakal dijamin 100% oleh program ini.
Manfaat Rp500 Juta: Cukup Nggak Buat Kita?
Nah, ini bagian yang paling ditunggu. Berapa sih nilai jaminannya? OJK sudah ngebocorin kalau angka yang disepakati adalah Rp500 juta per polis.
Mungkin kamu bakal nyeletuk, "Yah, kok cuma Rp500 juta? Padahal di bank (lewat LPS) penjaminannya sampai Rp2 miliar!"
Eits, tunggu dulu. Jangan bandingin apel sama jeruk. Menurut OJK, angka Rp500 juta ini sebenarnya sudah mencakup lebih dari 80% pemegang polis di Indonesia. Artinya, mayoritas nasabah asuransi di tanah air rata-rata punya nilai klaim di bawah angka tersebut. Jadi, buat masyarakat umum, jaring pengaman ini sudah sangat memadai. Ini langkah awal yang besar buat industri asuransi kita biar makin dipercaya masyarakat.
Pentingnya Literasi Finansial di Era Digital
Sebagai Edukator Kreatif, saya pengen ngingetin kalau asuransi itu bukan "uang kaget". Asuransi adalah cara kita buat pindahin risiko finansial ke pihak lain supaya hidup kita nggak berantakan pas musibah datang. Adanya Program Penjaminan Polis ini adalah sinyal positif bahwa pemerintah mulai serius ngebangun ekosistem finansial yang lebih aman.
Namun, di tengah gempuran tren lifestyle yang bikin kita sering lupa nabung, punya asuransi aja nggak cukup. Kamu harus paham juga gimana cara milih perusahaan asuransi yang bonafide. Jangan asal pilih karena promo atau diskon premi yang gede banget di awal. Cek dulu kondisi kesehatannya, cek RBC-nya, dan pelajari polisnya sampai khatam.
Ingat, dalam dunia keuangan, "if it sounds too good to be true, it probably is". Jangan sampai kamu terjebak dalam produk asuransi yang nggak jelas cuma gara-gara iming-iming investasi yang nggak masuk akal.
Kesimpulan: Saatnya Jadi Nasabah Cerdas
Jadi, kesimpulannya apa nih? Program Penjaminan Polis yang bakal berlaku di 2028 nanti adalah langkah maju yang keren banget buat kita. Ini adalah bentuk "gotong royong" nasional yang diatur lewat undang-undang biar kita nggak perlu was-was lagi.
Tapi ingat, tugas kita bukan cuma nungguin program ini jalan. Kita sebagai nasabah juga harus proaktif. Perusahaan asuransi yang sehat itu bukan cuma soal punya kantor megah, tapi soal seberapa kuat mereka mengelola risiko. Kalau nantinya perusahaan asuransi kamu masuk dalam kategori yang "nggak lolos seleksi" untuk ikut PPP, mungkin itu tandanya kamu harus mulai mempertimbangkan untuk pindah ke perusahaan yang lebih stabil.
Dunia finansial memang kelihatan ribet, tapi kalau kita pakai analogi yang pas, semuanya jadi masuk akal, kan? Terus belajar, terus tingkatkan literasi, dan jangan pernah berhenti buat nge-update info soal keuangan. Kalau ada yang bingung soal investasi atau asuransi, jangan ragu buat terus pantau blog ini, karena kita bakal kupas tuntas semua topik berat jadi seenteng obrolan kopi sore.
Tetap tenang, tetap waspada, dan mari kita sambut 2028 dengan kondisi finansial yang jauh lebih aman! Ada pertanyaan atau pendapat soal rencana OJK ini? Tulis di kolom komentar di bawah ya, kita diskusi santai!